2027년 예산안 800조 원 넘나|확대재정과 재정건전성 논쟁
2027년 예산안이 800조 원을 넘어설 것으로 전망되는 근거를 살펴봅니다. 확대재정의 필요성과 국가채무·세수 변동·재정건전성 논쟁을 균형 있게 정리했습니다.
2027년 예산안이 800조 원을 넘어설 것으로 전망되는 근거를 살펴봅니다. 확대재정의 필요성과 국가채무·세수 변동·재정건전성 논쟁을 균형 있게 정리했습니다.
2027년 예산안의 편성 방향과 예상 지원정책을 청년·가구·소상공인·지역별로 살펴봅니다. 국가채무와 재정건전성 쟁점도 함께 정리했습니다.
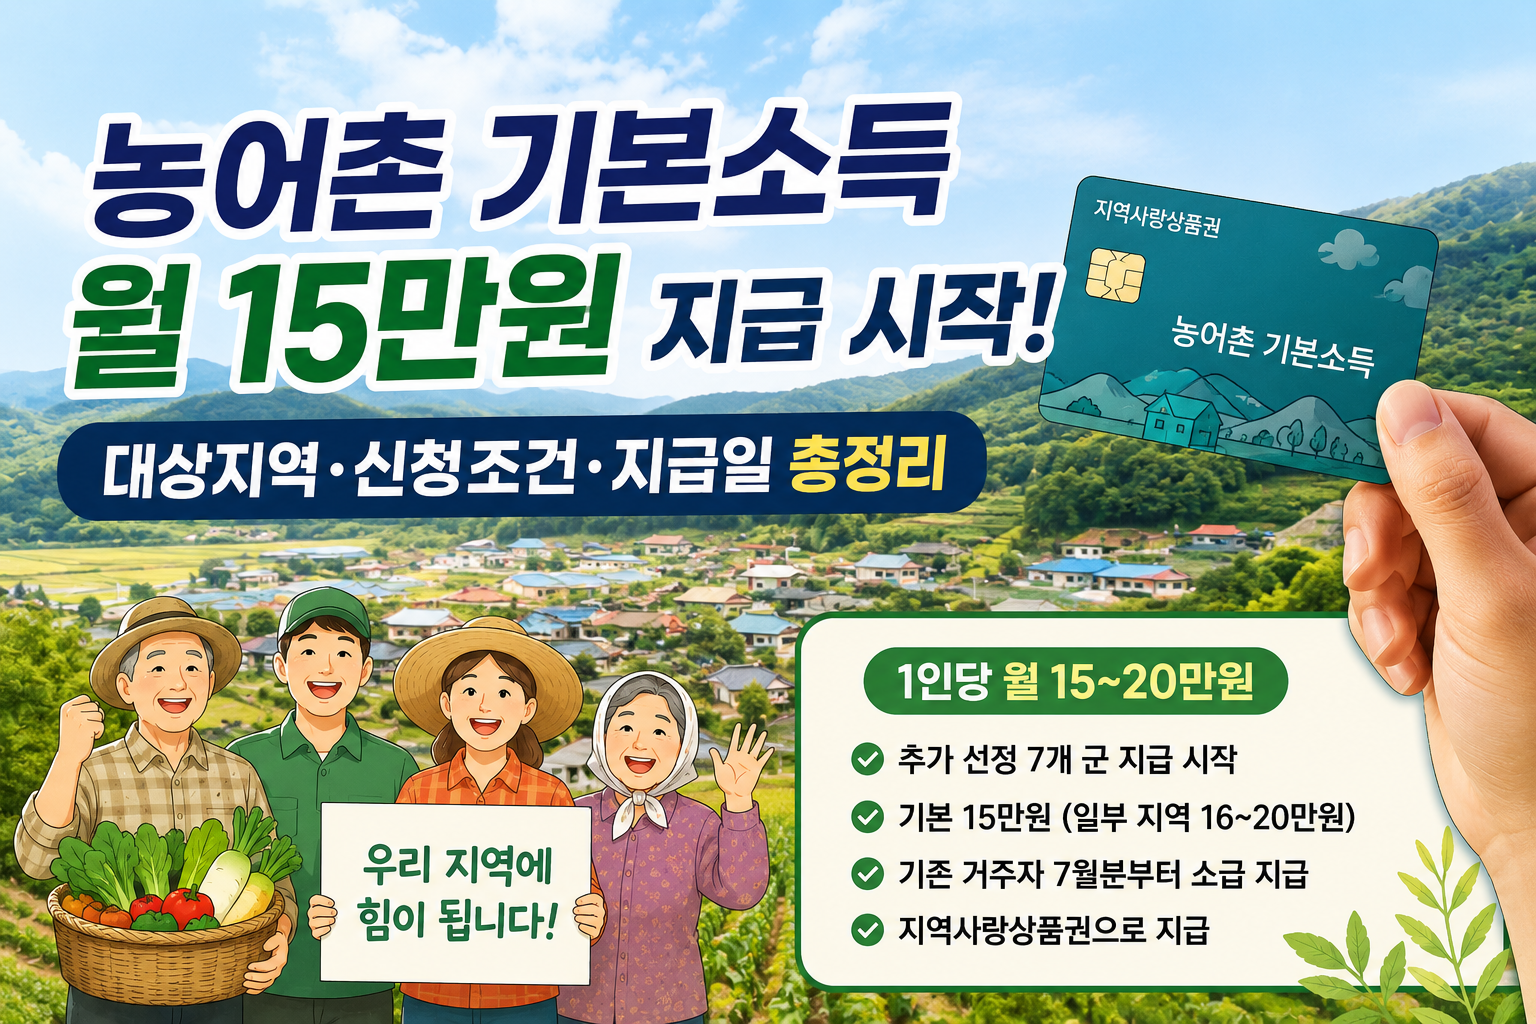
농어촌 기본소득이 추가 선정된 7개 군에서 순차 지급됩니다. 누가 월 15만~20만원을 받을 수 있는지 대상지역과 신청조건, 지급일, 소급지급 및 사용방법까지 알아봅니다.
한국은행이 기준금리를 3.00%로 2회 연속 인상했습니다. 기준금리 인상 이유와 주택담보대출 1억·3억·5억원의 이자 부담이 얼마나 늘어나는지 계산해봅니다.
국민연금 기금이 고갈될 수 있다는 전망이 알려지면서 젊은 세대를 중심으로 “보험료만 내고 연금은 받지 못하는 것 아니냐”는 우려가 커지고 있는데 앞으로 어떻게 될지 알아봅시다.
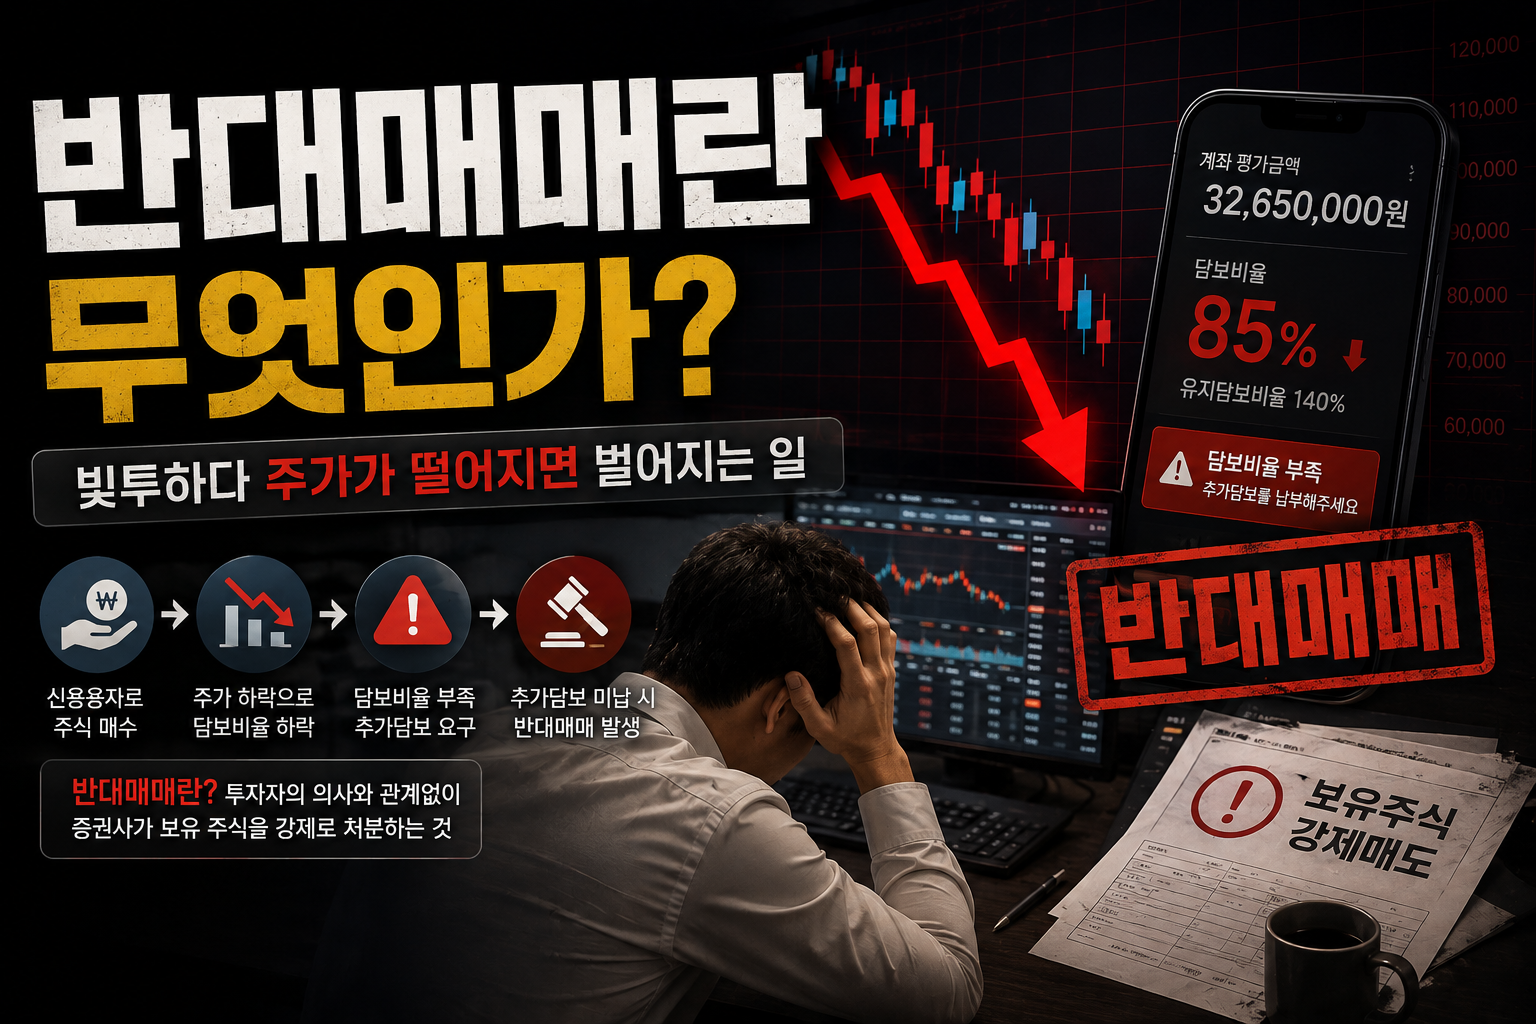
반대매매는 투자자가 증권사에서 빌린 자금으로 주식을 매수한 후, 필요한 담보를 유지하지 못할 때 증권사가 주식을 강제로 처분하는 상황을 뜻합니다. 이는 큰 손실을 초래할 수 있으며, 빚투는 신용융자 이자와 추가 담보 요구로 인해 위험도가 더욱 높습니다.
최근 국내 증시에서 ‘빚투’가 다시 증가하고 있으며, 투자자들은 주가 상승을 기대하고 있습니다. 그러나 주가가 하락할 경우 손실이 확대되고 반대매매의 위험이 존재합니다. SK하이닉스는 AI와 HBM 수요 증가로 긍정적인 전망을 갖고 있지만, 신용융자를 통한 투자에는 신중함이 필요합니다.
부동산 가격은 공급 부족, 금리, 대출 조건, 기대심리 등의 복합 요인으로 상승하며, 이는 무주택자와 청년층에 큰 영향을 미친다. 급격한 가격 상승은 가계부채 증가와 사회적 갈등을 초래할 수 있다. 안정적인 주택 공급과 신뢰할 수 있는 정책이 필요하다.
기준금리가 무엇인지, 한국은행은 왜 금리를 올렸는지, 그리고 금리 인상이 우리의 대출·예금·생활에 어떤 영향을 줄 수 있는지 최대한 쉽게 알아보겠습니다.
민생회복 소비쿠폰은 실제 소비와 소상공인 매출을 늘렸지만 효과는 지급 직후에 집중됐습니다. 13조원 이상의 재정 투입 대비 신규 소비와 GDP 증가 효과가 어느 정도였는지 한국은행 자료를 통해 살펴봅니다.